当汽车工厂实现全流程无人化焊接、3C产线完成微米级精密装配、物流园区实现机器人24小时分拣,这场重塑全球制造业格局的“机器革命”,早已从概念走进规模化落地的现实。伴随AI大模型深度赋能、核心部件自主突破、应用场景全面渗透,工业机器人赛道迎来确定性爆发期。
工业机器人是面向工业领域的多关节机械手或多自由度机器装置,可自动执行操作,依靠自身动力与控制能力实现物料搬运、精密装配、焊接喷涂等作业,无需人工持续干预即可稳定运行。
简单来说,工业机器人就是制造业的“智能手脚”,打通人工与设备的高效协作链路。按机械结构与应用场景,主流技术路径分为四类:
多关节机器人:多轴串联设计,高度模拟人类手臂,灵活性强、工作空间大,重复定位精度高,是汽车制造、金属加工的主力机型。代表企业包括ABB、发那科、埃斯顿等。
SCARA机器人:四轴平面结构,擅长高速高精度平面作业,速度快,适配3C电子PCB插装、屏幕贴合等场景。代表企业包括爱普生、汇川技术等。
并联机器人:多臂并联驱动,抓取速度快,轻载高速,广泛用于食品、医药、日化高速包装。代表企业包括新松、埃夫特等。
协作机器人:可与人安全共线作业,无需护栏、部署灵活,适配小批量、多品种柔性生产,成为中小企业自动化首选。代表企业包括优傲、节卡机器人。
早期工业机器人以固定编程、重复作业为主,仅能完成标准化动作;如今在AI视觉、力控传感、数字孪生加持下,已实现无序抓取、自适应调试、预测性维护,从“自动化工具”升级为“自主智能体”,深度融入智能制造全流程。
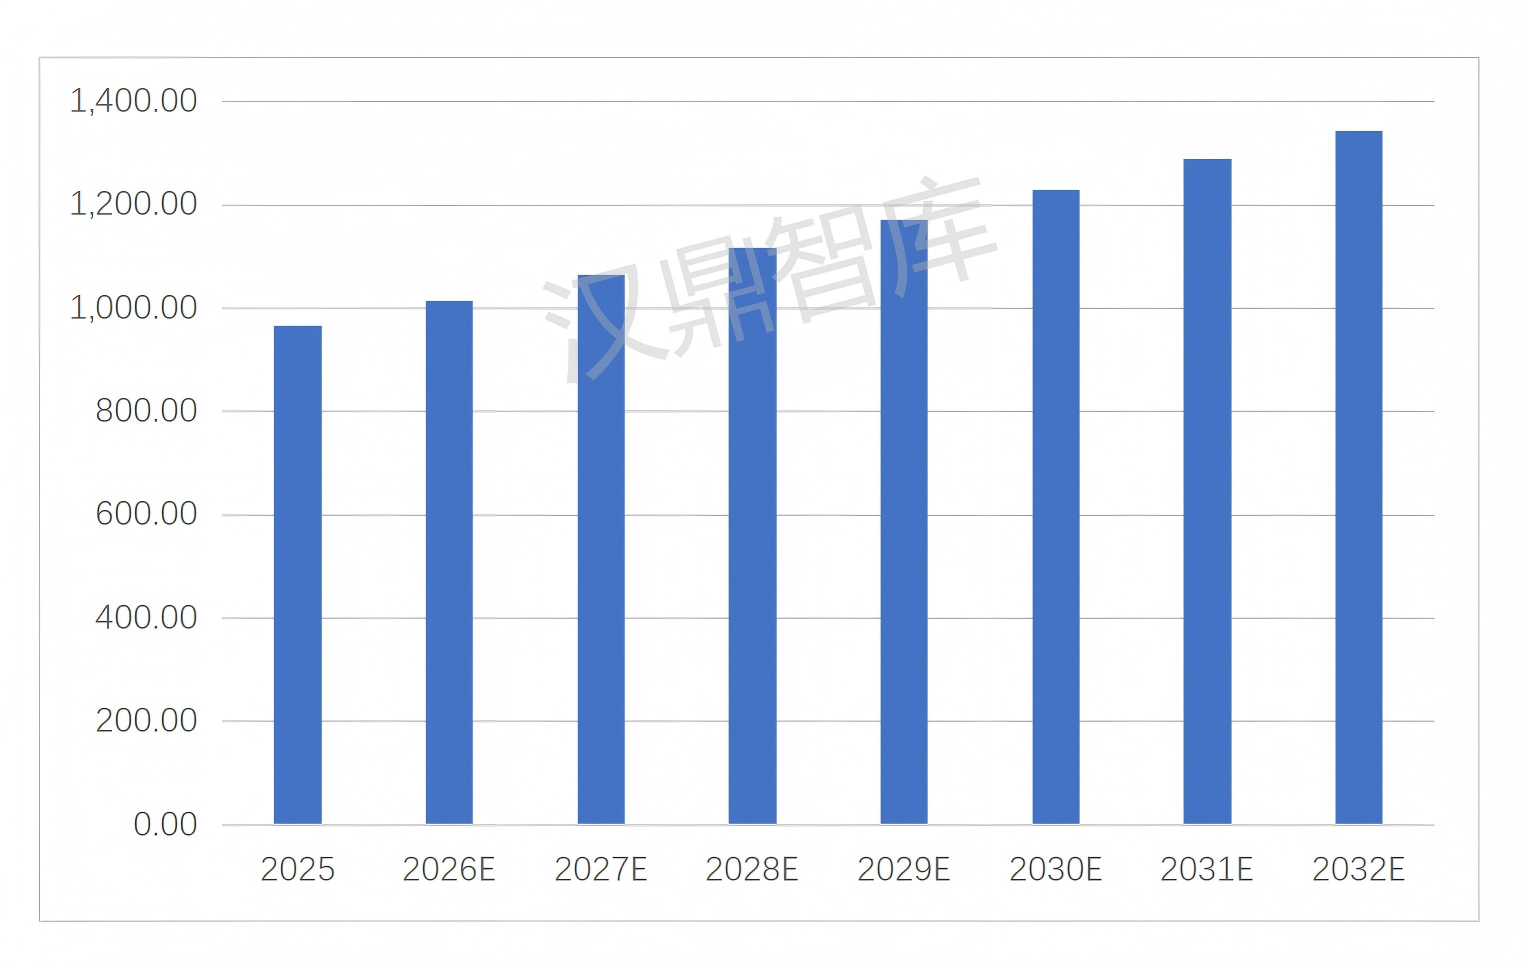
数据显示,2025年全球工业机器人市场规模达967亿元,预计2032年突破1344亿美元,年复合增长率4.9%。
中国作为全球最大工业机器人市场,2024年市场销量30.2万套,连续12年位居全球第一,同时我国是全球第一大机器人生产国,工业机器人产量由2015年的3.3万套增长至2024年的55.6万套,服务机器人产量为1,051.9万套,同比增长34.3%。
图表12025-2032年全球工业机器人市场规模(亿元)
深圳汉鼎智库咨询服务有限公司是中国领先的IPO咨询机构,主要为拟上市公司及上市公司提供专业的IPO咨询服务及企业投资、融资、并购等商业专业咨询,包括募投可行性研究、细分市场行业研究、商业投融资计划研究、底稿申报、ESG咨询等服务。