从国产大飞机、航空发动机、商用航天飞行器,到海洋工程装备、化工耐腐蚀设备、高端医疗植入器械,钛合金材料的纯度、杂质控制水平,直接决定高端装备的使用寿命、疲劳强度与运行安全性。
在完整钛金属产业链中,除钛矿开采、钛材锻造轧制等核心环节外,还有一类处于产业链最前端、决定全链条产品品质的基础原料——海绵钛。它是所有钛合金制品的源头原料,是高端制造国产化自主可控的核心攻坚材料。
海绵钛是钛工业链条的核心中间原料,贯穿钛矿氯化提纯、金属还原、真空蒸馏、熔铸钛锭全流程,是生产钛板、钛棒、钛管、钛合金锻件、3D打印钛粉的唯一前驱材料。
核心作用是通过氯化-镁热还原工艺,将钛矿转化为高纯度多孔金属钛,精准控制氧、氮、铁、碳等微量杂质,为下游钛材加工提供纯净坯料,筛选剔除杂质超标批次、锁定钛合金力学性能下限,是把控全产业链钛材品质、降低高端装备失效风险的源头关键环节。
海绵钛处于钛产业最上游,产品按照纯度、杂质指标划分为三大核心品级:化工级工业海绵钛、医疗植入级海绵钛、航空航天转子级高纯海绵钛。
其中航空转子级高纯海绵钛是行业技术壁垒最高的产品,占据高端市场主要价值份额,用于航空发动机、军机结构件、商用大飞机机身;化工级海绵钛用量最大,供给氯碱、海水淡化、石化耐腐蚀设备;医疗级海绵钛侧重低杂质、生物无毒性,用于人工骨骼、牙种植体、骨科钢板。
随着国产航空装备批量交付、商业航天产业爆发、海洋新能源与高端医疗产业渗透率持续提升,高端钛合金材料的刚需持续扩容,海绵钛作为源头原料,行业长期处于稳健增长周期。
数据显示,2015年至2024年间国内海绵钛产量由5.9万吨持续增长至28.1万吨,年均复合增速达到17.71%。从全球海绵钛行业产量来看,2025年中国海绵钛产量占到72.6%。
海绵钛行业是技术密集型和人才密集型产业,涉及冶金、化工、机械等多学科的交融,行业集中度较高,中国主要海绵钛生产企业包括金钛股份、宝钛华神、双瑞万基、遵义钛业、朝阳百盛、云南国钛、新疆湘润、攀钢集团等。
图表1 2015-2025年国内海绵钛产量(万吨)
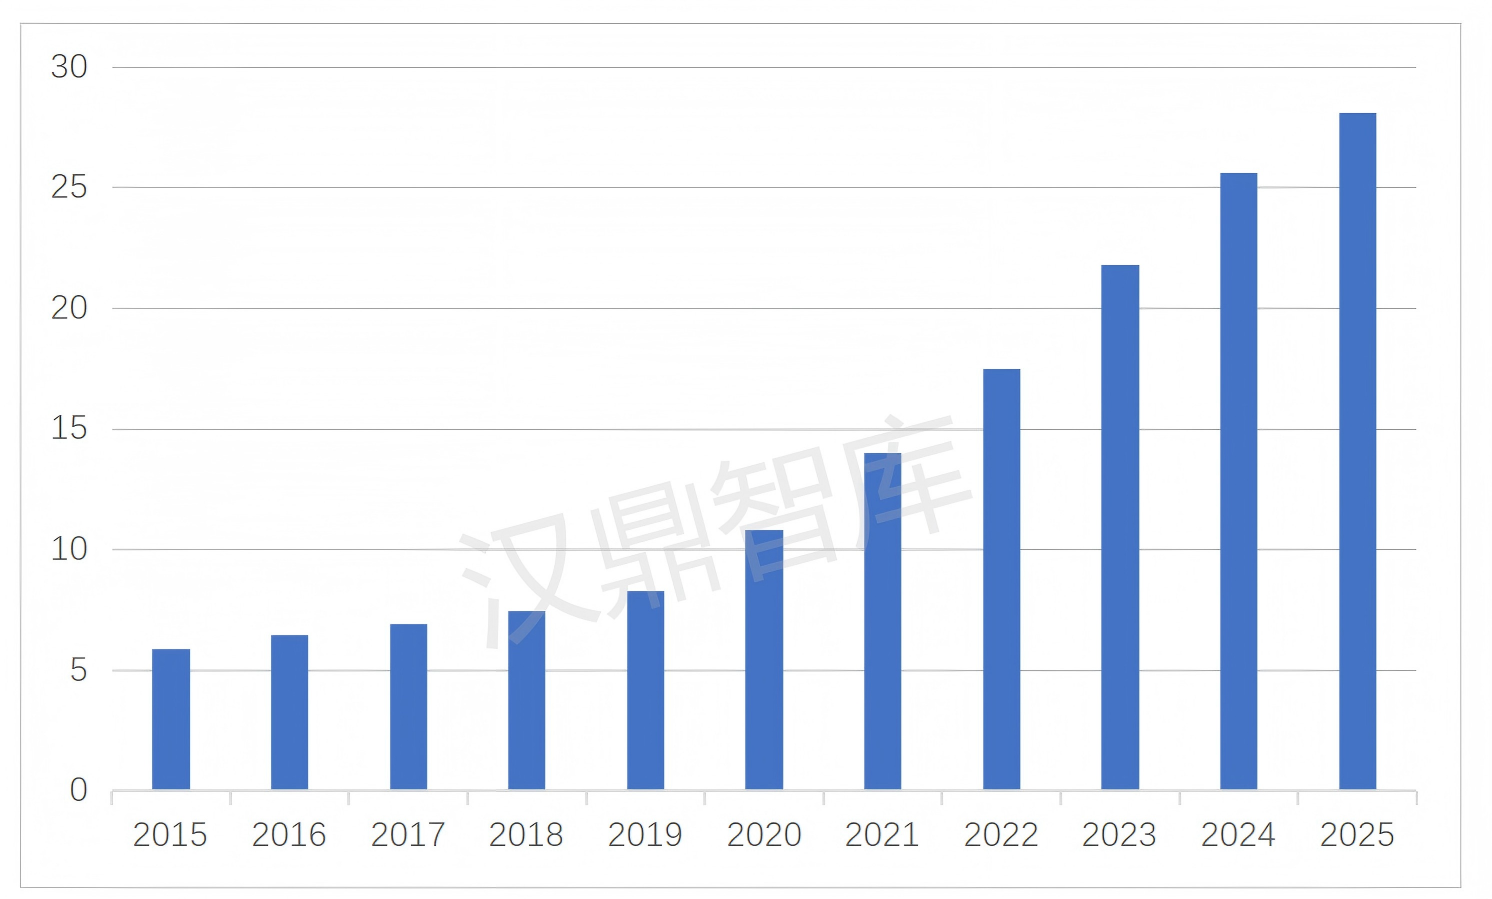
数据来源:汉鼎智库咨询整理
深圳汉鼎智库咨询服务有限公司是中国领先的IPO咨询机构,主要为拟上市公司及上市公司提供专业的IPO咨询服务及企业投资、融资、并购等商业专业咨询,包括募投可行性研究、细分市场行业研究、商业投融资计划研究、底稿申报、ESG咨询等服务。